Zodpovednosť vzniká pri každodennom fungovaní firmy
Škoda nemusí vzniknúť iba pri nehode vo výrobe. Môže ísť o poškodenie cudzieho majetku pri poskytovaní služby, ujmu na zdraví návštevníka prevádzky, škodu spôsobenú chybným výrobkom alebo udalosť súvisiacu s nehnuteľnosťou, ktorú firma vlastní alebo používa.
Preto sa pri návrhu poistenia pozeráme najmä na predmet podnikania, spôsob poskytovania služieb, pohyb zákazníkov a tretích osôb v prevádzke, používanie cudzích vecí, zodpovednosť za výrobky a možné finančné následky škody.
Prevádzková a všeobecná zodpovednosť
Základom býva zodpovednosť za škody spôsobené činnosťou firmy. Môže ísť napríklad o škodu na zdraví, poškodenie majetku alebo následnú finančnú škodu, ktorá vznikne v priamej súvislosti s poistnou udalosťou.
Pri niektorých firmách je dôležité riešiť aj zodpovednosť vyplývajúcu z vlastníctva alebo užívania nehnuteľnosti. Iné riziká má kancelária, iné výrobná hala, obchod, hotel, reštaurácia alebo servis.
Zodpovednosť za výrobok alebo dodanú službu
Riziko nekončí tým, že výrobok opustí sklad alebo zákazník prevezme vykonanú prácu. Chybný výrobok, montáž alebo služba môžu spôsobiť škodu až neskôr.
Pri firmách, ktoré vyrábajú, distribuujú, montujú alebo dodávajú produkty, preto posudzujeme aj zodpovednosť za škody spôsobené vadným výrobkom a ďalšie súvisiace riziká podľa konkrétnej podnikateľskej činnosti.
Veci prevzaté a veci užívané
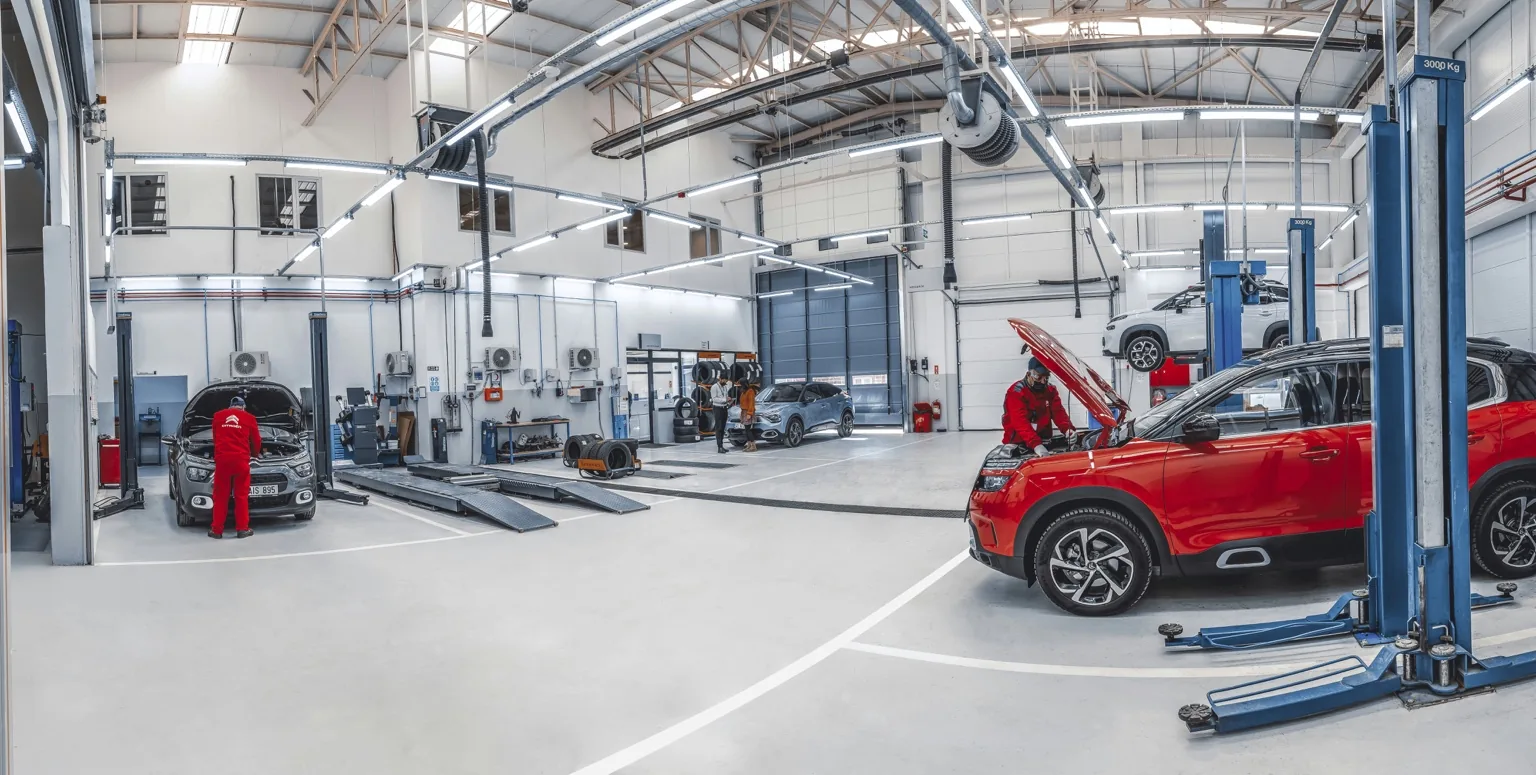
Mnohé firmy pracujú s majetkom, ktorý im nepatrí. Autoservis preberá vozidlo zákazníka, servisná firma pracuje s cudzím zariadením, podnikateľ používa prenajaté priestory alebo techniku.
V takých prípadoch je dôležité preveriť, či poistenie zodpovednosti pracuje aj s vecami prevzatými alebo užívanými, pretože základný rozsah nemusí automaticky pokrývať každú takúto situáciu.
Čisté finančné škody a ďalšie rozšírenia
Nie každá škoda musí byť spojená s fyzickým poškodením veci alebo ujmou na zdraví. Pri niektorých činnostiach môže byť relevantná aj čistá finančná škoda, teda finančná strata bez predchádzajúcej vecnej škody.
Podľa charakteru podnikania sa môžu posudzovať aj ďalšie rozšírenia, napríklad náklady obhajoby, regresné nároky zdravotných poisťovní alebo Sociálnej poisťovne a ďalšie špecifické riziká.
Limit poistenia je často dôležitejší než samotná existencia zmluvy
Firma môže byť poistená, ale príliš nízky limit môže pri vážnej škode znamenať, že časť nároku zostane na nej. Preto limit nevolíme iba podľa ceny poistného.
Pri jeho návrhu treba zohľadniť veľkosť firmy, obrat, počet zákazníkov, hodnotu majetku tretích osôb, možné škody na zdraví, charakter výrobkov a služieb a požiadavky obchodných partnerov alebo zmlúv.
Územný rozsah musí zodpovedať tomu, kde firma podniká
Ak firma pôsobí iba na Slovensku, potrebuje iné nastavenie než spoločnosť, ktorá realizuje zákazky alebo dodáva výrobky aj do zahraničia.
Pri každom riešení preto kontrolujeme, či územný rozsah a ostatné podmienky zodpovedajú skutočným aktivitám firmy. Konkrétne možnosti závisia od poistného produktu a poistných podmienok.